发布日期:2026-05-12 19:19
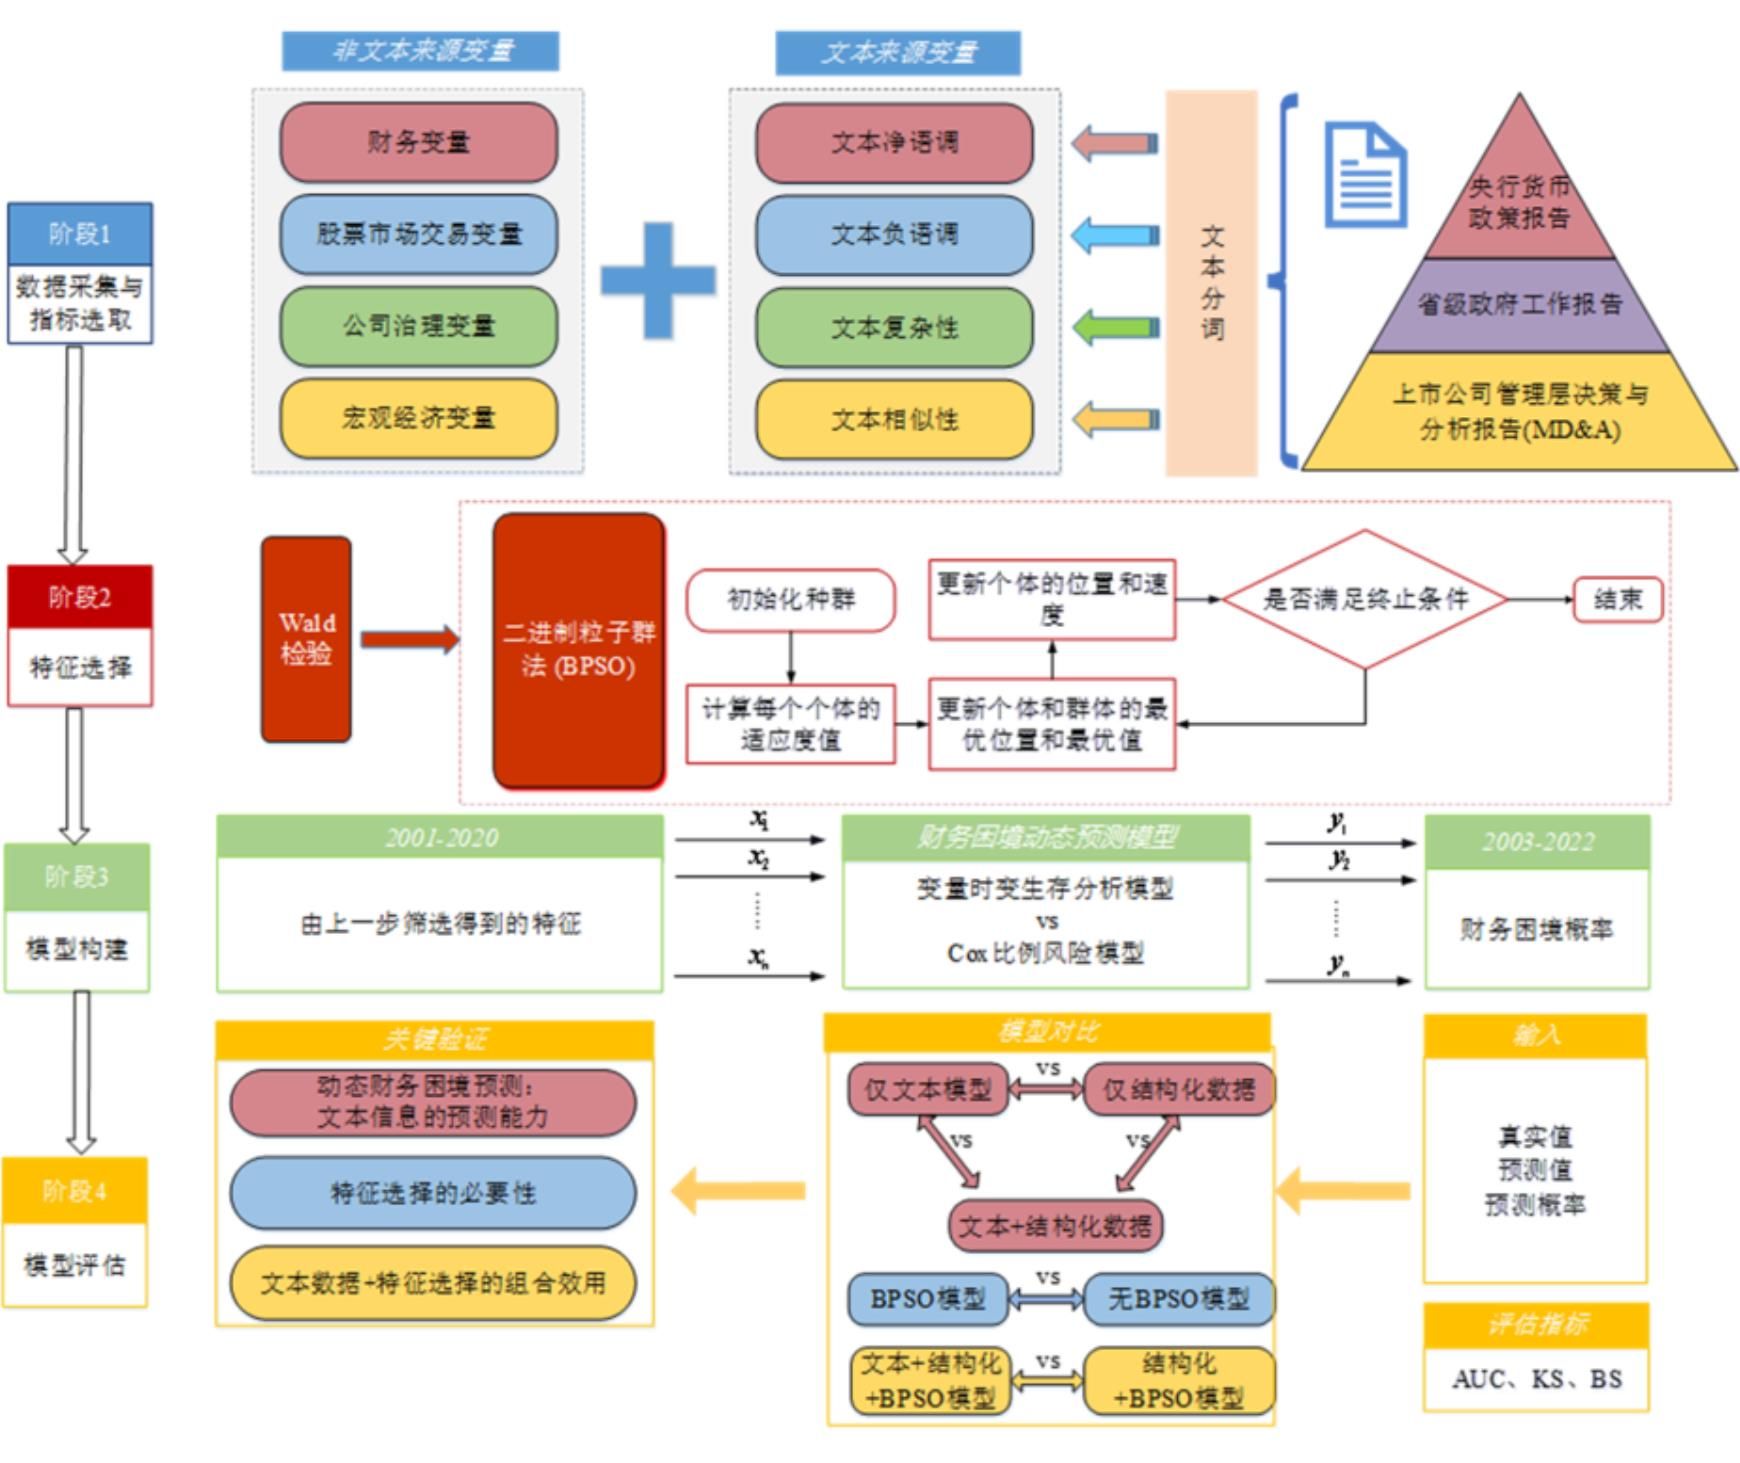
财务困境的动态预测存在以下关键问题:仅依赖结构化数据,未充分考虑多源文本数据;动态模型的特征选择仍需深入研究。基于此,本研究引入央行货币政策报告、省政府工作报告等多源文本数据,采用Wald检验与二进制粒子群算法(BPSO)筛选最优特征组合,构建基于变量时变生存分析的动态财务困境预测模型。研究结果表明:文本变量具备预测价值,但在已有详细结构化数据基础上简单叠加文本变量,未能有效提升预测效果;BPSO选取的特征组合可有效剔除冗余信息,显著提升动态预测精度;在已有详细结构化数据的情况下,经BPSO优化后融合文本的模型,其预测能力明显优于仅使用结构化数据的模型,验证了特征选择的关键作用;央行与公司相关文本变量具有显著预测能力,而省政府文本变量的预测能力不显著。本研究为构建高精度财务困境动态预测模型提供了新视角,对完善企业风险预警体系具有重要参考价值。
李刚,尚伦慧,赵佳美,等.基于多源文本与生存分析的上市公司财务困境动态预测[J/OL].系统管理学报,1-17[2026-09-05].
全文地址:https://link.cnki.net/urlid/31.1977.n.20260403.1752.002.
版权所有:河北省数据科学与知识管理重点实验室 地址:河北省秦皇岛经济技术开发区泰山路143号
